
INSIGHTS
CIMのアドバックの罠:AIはなぜ、PEの経常的なコストを見過ごすのか
セルサイドのバンカーは、調整後EBITDA 2,500万米ドルを約束する。添付資料は、別の話をしている。会話型AIが取引リスクをならしてしまう理由と、決定論的なコンパイラが会計上の制約をどう課すのか。
陸 奕順(Lok Yek Soon)創業者兼 CEO ·
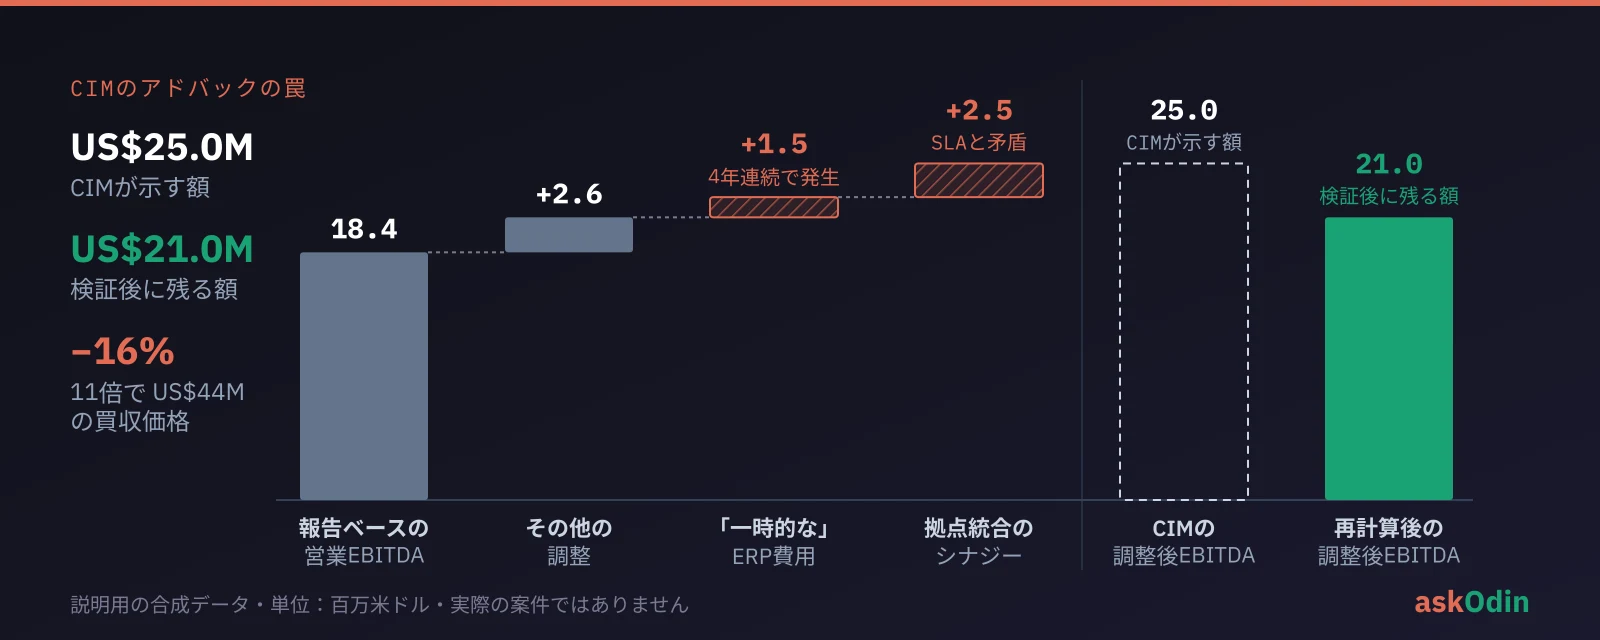
AIがCIMのアドバックを見過ごすのは、バンカーの脚注を検証せずに繰り返すからです。プライベートエクイティで最も高くつく言葉は、「経営陣による調整後EBITDA」です。
投資銀行がCIM(企業概要書)を配布するとき、見出しの数字は、ありのままの会計の現実を映すようには作られていません。企業価値を最大化するように設計されています。過去の営業利益が1,840万米ドルの対象企業は、アドバック(調整項目)の技法によって、2,500万米ドルの資産として売り出されるのが通例です。プロフォーマのシナジー、オーナー報酬の正常化、そして「一時的な」リストラ費用です。
取引のスピードが上がるにつれ、PEのディールチームに危うい習慣が広がりました。100ページのCIMと付属の財務資料を会話型のAIコパイロットに読み込ませ、「EBITDAブリッジを要約し、異常なアドバックを指摘して」と頼むことです。
返ってくるのは、ナラティブをならす技術の見本です。
言語モデルは、150万米ドルの技術投資がなぜ「非経常的な費用」なのかを説明する投資銀行の脚注を読み、その文章を額面どおりに受け入れ、その説得をそのままアソシエイトに手渡します。
言語モデルは、もともと反対尋問をするようには作られていません。会話型のプロンプトは、その脚注を付録の複数年の営業明細と突き合わせ、2022年以降のすべての会計年度で「一時的な」ソフトウェア費用が発生していないかを確かめることはしません。
ゴールドマン・サックスのポッドキャスト『Exchanges』の最近のエピソードで、同社の Marquee プラットフォームを率いるクリス・チャーチマン氏は、チームがその基盤のモデルを強く問い詰めたときのことを語っています。
「結局のところ、私は徹底していることより、徹底して見えることのほうが得意なのです」
ミッドマーケットのバイアウトのデューデリジェンスにおいて、徹底して見えることは、高くつく失敗の形です。
ナラティブと数字は、どこで衝突するのか?
取引の引受における構造的な誤りが、一つの段落の中に隠れていることはまずありません。それは、プレゼンテーションのナラティブと、添付明細の冷たい数字との間の余白にあります。
ミッドマーケットの売却プロセスでは、3つの断層が繰り返し現れます。
「調整後EBITDA 2,500万米ドル(利益率28%)」
「完全に正常化された、実績ベースのキャッシュフロー」
毎年発生している営業費用に「一時的」のラベル
入札の前に引き延ばされた運転資本
1. 終わらない「一時的な」アドバック
CIMは、「非経常的なERP(統合基幹業務システム)最適化費用」として150万米ドルを足し戻すEBITDAブリッジを示しています。
ともに提出された複数年の費用明細に照らすと、この事業は過去4会計年度のそれぞれで、コンサルティングやアップグレードといったラベルを変えながら、120万〜150万米ドルを費用計上しています。
CIMが「非経常」とする費用の年度別推移(単位:百万米ドル)。一時的なものとして示されているのはFY25だけです。
- FY22・「システムコンサルティング」 1.2M
- FY23・「デジタルトランスフォーメーション」 1.4M
- FY24・「ERPアップグレード」 1.5M
- FY25・「ERP最適化」(アドバック#3) 1.5M
出典:説明用の合成データ。実際の案件ではありません
これは非経常的な出来事ではありません。事業を回し続けるために必要な、基礎的な維持費用です。この1項目を再計算するだけで、経常的なEBITDAから150万米ドルが消えます。11倍のエントリー・マルチプルでは、この一つの調整が1,650万米ドルの買収価格リスクを抱えています(アドバックがマルチプルを通じてどう効くかは、以前の論考(英語)で扱いました)。
2. 運転資本ペッグの締め付け
入札に至るまでの数か月、経営陣は買掛金の支払いを引き延ばし(買掛金回転日数、DPOを42日から68日へ)、通常の在庫補充を遅らせることで、キャッシュ転換率を高めることができます。
買掛金回転日数(DPO)。26日の引き延ばしが、資料では過去最高のキャッシュ転換率として表れます。
- 過去36か月の基準値 42日
- 売却プロセス直前の数か月 68日
出典:説明用の合成データ。実際の案件ではありません
プレゼンテーション資料は、過去最高のキャッシュ転換率を強調します。貸借対照表の資料は、営業上の流動性が空洞化していることを示しています。
運転資本ペッグ(英語)は、EBITDAからの控除ではなく貸借対照表の調整ですが、現金への影響は即座に表れます。過去のDPOとDSO(売掛金回転日数)の推移を確かめずに売り手の提案するペッグを受け入れれば、スポンサーはクロージング後30日目に流動性の不足を抱え、正常な支払いを賄うために予定外の追加出資を迫られます。ペッグは第二の交渉(英語)であり、精査されることが少ないほうの交渉です。
3. プロフォーマ・シナジーの二重計上
CIMは、地域の2つの物流センターを統合することで、250万米ドルの「ランレートのコスト削減」を見込んでいます。
施設の賃貸借資料と顧客契約の開示を突き合わせると、対象企業の地域の法人売上の40%が、まさにその施設から提供される当日配送のサービスレベル契約(SLA)に結びついていることがわかります。
施設の固定費をなくせば、顧客に解約権が生じます。見込まれた「シナジー」は、売上の減少を約束しているのです。
拡張可能な判断:CIM評価のアーキテクチャ
重大な取引を監査するために、ソフトウェアは会話型のテキスト生成に頼ることはできません。拡張可能な検証のアーキテクチャが必要です。
AI判断インフラは、決定論的な検証の層として動作します。データルームを要約すべきテキストの集まりとして扱うのではなく、自然言語の主張を個別の主張として抽出し、決定論的な制約に照らして評価します。標準は固定されており、領域ごとのモジュールがそこに差し込まれます。
標準は資産クラスが変わっても変わりません。各モジュールが、その文書に固有の抽出ルールとテストを持ち込みます。
標準
- 5つの柱・3つの監査チェック
- JUDGE:致命的・重大・軽微
- Defensible Audit Log
-
モジュール
ピッチデッキと投資メモ
- · 主張と、その背後にあるモデルの照合
- · 構造アーキタイプの照合
- · 資金調達とランウェイの物理
-
モジュール
CIM評価
- · 持続性テスト(アドバック)
- · 運転資本のトレンドテスト
- · 契約との整合性テスト
-
モジュール
次の文書タイプ
同じ標準、同じ記録、新しい抽出ルール。
PEの取引に適用すると、CIM評価のモジュールは、文書一式に対して構造化されたテストを実行します。
- 持続性テスト。モジュールは、ナラティブに書かれたアドバックをすべて抽出し、その費用の特徴を複数年の過去資料と照合します。ある費用が名称を変えながら複数の年度にわたって繰り返し現れていれば、非経常という位置づけを認めません。
- 運転資本のトレンドテスト。モジュールは、24〜36か月にわたるDPO、DSO、在庫回転率の基準値を算出し、入札前に作られた貸借対照表の動きを特定します。
- 契約との整合性テスト。モジュールは、提案されたプロフォーマのコスト・シナジーを顧客契約の資料と突き合わせ、計画された業務の削減が、契約上の納品の約束に反しないかを確かめます。
説得と物理:同じ開示を、二通りに読む
以下は、会話型のAIアシスタントと決定論的なコンパイラが、同じ取引の開示をどう読むかを示す説明用の比較です。
「対象企業は28%という高い調整後EBITDAマージンを示しており、660万米ドルの調整は妥当である。主な内訳は、非経常的なERPアップグレードと拠点統合である。」
[判定:ナラティブの平滑化]
[致命的・キルショット・柱4:事業物理法則]
拠点統合によるシナジー(250万米ドル)は、地域の法人売上の40%を占める当日対応SLAと両立しない。シナジーは認めない。
[重大・柱5:ディール構造]
アドバック#3(ERPアップグレード、150万米ドル)は4会計年度連続で発生している(FY22:120万、FY23:140万、FY24:150万、FY25:150万米ドル)。経常的な営業費用に再分類。
再計算後の調整後EBITDA:2,100万米ドル(−16.0%)
[重大・柱5:ディール構造]
買掛金は過去36か月の基準値に対して26日引き延ばされている。提示されたペッグに対する、クロージング後の資金不足は推定410万米ドル。
[判定:DO NOT PROCEED]
2つの指摘が、マルチプルを掛けるEBITDAから400万米ドルを取り除きます。11倍なら、4,400万米ドルの買収価格です。ディールチームが会話型の検索を使うとき、投資委員会に持ち込まれるのは左の列です。
会話型AIは、なぜ経常的なアドバックを見過ごすのか?
言語モデルは、最も確率の高いトークンの並びを予測することで動いています。権威があり、流暢で、文脈に合って聞こえる文章を生み出すように訓練されています。
投資銀行が、ある支出がなぜ例外的だったのかを正当化する説得力のある脚注を書くと、LLMはその説明のもっともらしさを評価します。明細の中の計算は評価しません。
決定論的なコンパイラは、この流れを逆にします。
会話型コパイロット
- 読む CIMと脚注を一つのテキストとして読む
- 要約 説明のもっともらしさで重み付け
- メモ 流暢な文章。スケジュールへの追跡はない
- ナラティブの平滑化
決定論的コンパイラ
- 抽出 各アドバックを個別の主張に分解
- 評価 複数年の添付資料に対する決定論的テスト
- 記録 指摘は重要度別に分類され、出典まで追跡可能
- 指摘事項を提起
- 抽出と評価を切り離す。自然言語の主張を個別の変数として抽出し、モデルの外にある決定論的な制約(英語)に照らしてテストします。
- 余白を評価する。開示を単独では読みません。プレゼンテーションの脚注を、複数年の付録と並べて検証します。
- 実行時のサーキットブレーカーを働かせる。アドバックが持続性テストに通らなければ、食い違いをならすのではなく、指摘事項として提起します。
LLMは、説得力を最適化します。askOdin は、物理をコンパイルします。
独占交渉のLOIに署名する前に、何を確かめるべきか?
投資委員会が独占交渉の合意に署名する前に、あるいは外部のデューデリジェンス業務に資金を投じる前に、ディールチームに次の4つの質問へ一次資料の明細から直接答えさせてください。
月曜朝の投資委員会チェックリスト
独占交渉のLOIに署名する前の、4つの質問
- 01 「一時的」とされた各アドバックは、財務資料に何会計年度連続で現れているか。 ある営業費用の区分が、ラベルを変えながら24か月を超えて現れているなら、それは経常的な営業費用です。
- 02 複数年のDPOとDSOの推移で調整した、正常化後の運転資本ペッグはいくらか。 売却プロセスの前に、買掛金を引き延ばしたり売掛金の回収を早めたりして、キャッシュ転換率を演出していないか。
- 03 プロフォーマのコスト・シナジーは、既存顧客とのSLAと契約上両立するか。 拠点の閉鎖や人員削減が、主要顧客との契約にある納期保証やパフォーマンス基準に違反しないか。
- 04 提案された負債構造は、経営陣の調整後EBITDAを15%割り引いても成り立つか。 コベナンツ違反を避けるために経営陣の調整を1ドル残らず必要とするレバレッジ・モデルなら、その資本構成は脆弱です。
開示資料からこれらに答えられないなら、そのディールチームは事業の基礎を引き受けているのではありません。投資銀行のマーケティングのナラティブを引き受けているのです。これらの質問は、独占交渉の後ではなく前に置くべきものです。それが、精査をQoE(利益の質)調査より前に移す(英語)べき理由です。
プライベート・キャピタルのための、決定論的なデューデリジェンス
生成モデルによって、セルサイドのアドバイザーが機関投資家水準のナラティブを数秒で作れるようになった今、検証されていない説得は、ヘッジされていないリスクです。
askOdin は、推論を監査し、文書間の矛盾を浮かび上がらせ、資本が送金される前に事業の物理をテストする、決定論的なインフラを提供します。PE・M&AにおいてはLOI前のトリアージとして、CIMには範囲を限定したパイロットとして実行します。その後のQoE調査を置き換えるものではありません。
ベンチャーキャピタルは、監査されていない最後の資産クラスです。askOdin は、その空白を埋めるインフラを提供します。
本稿の数値はすべて説明用の合成データであり、実際の案件の分析結果ではありません。引用の日本語訳は筆者によります。本稿は、2026年11月13日に公開した英語版の日本語版です。