INSIGHTS
AIエージェント遮断の本質は技術ではない。「責任の所在」だ
カナダ大手銀行の決断が、すべての機関投資家にとって対岸の火事ではない理由
陸 奕順(Lok Yek Soon)創業者兼 CEO ·
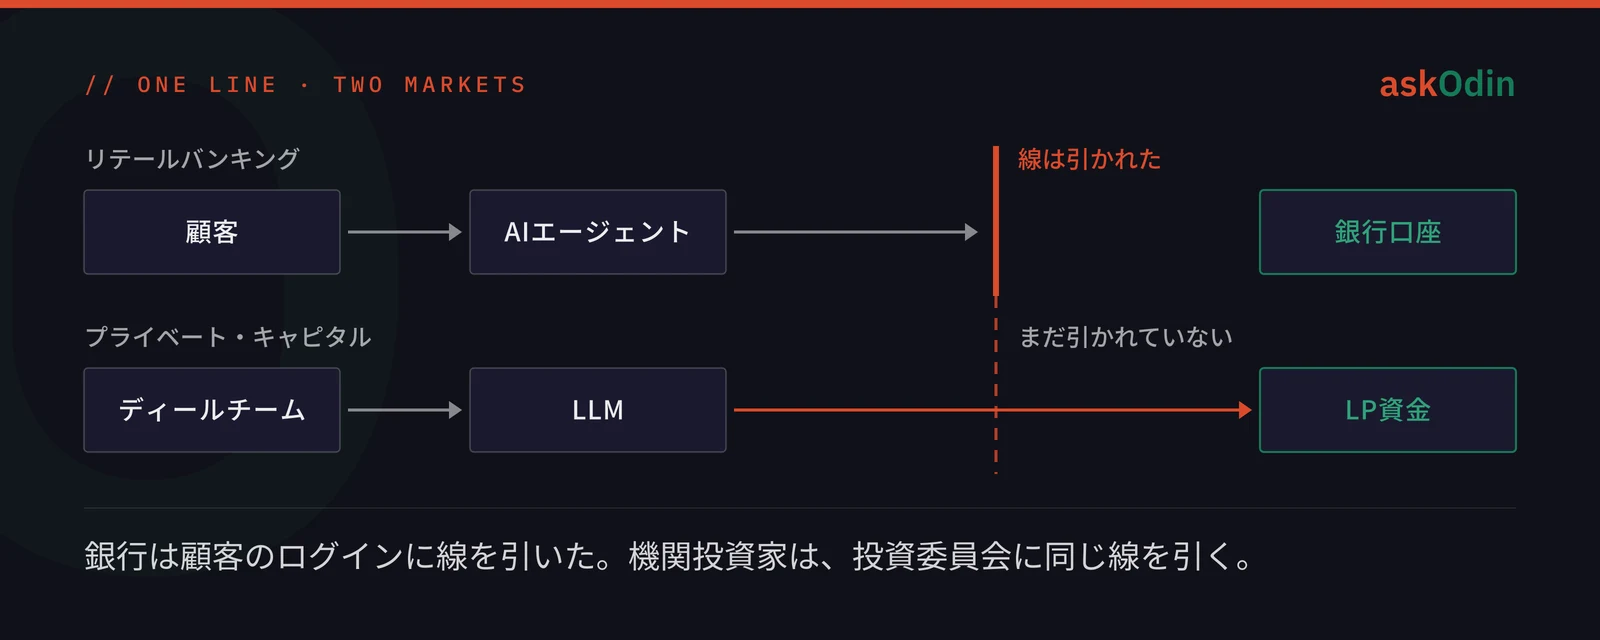
カナダの主要金融機関が、自律型のサードパーティAIエージェントに対して防衛線を引いた。RBC(ロイヤル・バンク・オブ・カナダ)、BMO(モントリオール銀行)、TDは、オンラインバンキングへのアクセスを遮断した。CIBCとスコシアバンクは、アクセスを制限し、あるいは認証情報を共有しないよう顧客に注意を促している。問われているのは技術ではない。エージェントが誤ったとき、誰が責任を負うのかである。
BMOのダリル・ホワイトCEOは、トロント・グローバル・フォーラムの場で、AIエージェントに個人情報を預ける一般消費者に向けて直接警告した。「銀行のユーザー名とパスワードを渡してはいけない」。RBCのデイブ・マッケイCEOは、システム全体のリスクとして語っている。「これらのシステムの自律性が高まるほど、問題が起きたときの代償は大きくなる」「AIが最先端の領域を超えて広く経済に浸透するのであれば、信頼は能力と同じだけ重要になる」。
表面だけを見れば、伝統的金融機関がAIの普及に抵抗しているように映る。
だが、それは本質を見誤っている。
カナダの銀行が示したのは、AI技術そのものの拒絶ではない。TDは、「信頼できるAIエージェント」が顧客に価値をもたらす未来を目指すと述べている。拒んだのは、「責任の所在(ライアビリティ)が定義されていないアーキテクチャ」である。
各行の声明が前面に掲げるのは、セキュリティとプライバシーだ。だが、書類を読めば、話は損失の負担に行き着く。RBCの内部メモは「liability exposure(責任を問われるリスク)」に言及している。同行の顧客向け説明ページの注記は、パスワードを共有した場合を、損失を補償しない条件の一つに挙げている。
そして、彼らが引いたこの防衛線は、遠からず、プライベート・キャピタル(PE・VC)やアセットマネジメントに携わる機関投資家が、自らの投資委員会(IC)で引かざるを得なくなる一線でもある。
「責任の空白」は、なぜ生まれるのか
現代の金融インフラは、「決定論的(Deterministic)な確実性」の上に成り立っている。
クリアリングハウスが確率で決済を清算することはなく、Visaが「もっともらしい文章」を理由に取引を承認することもない。厳格な数理ルールに則って台帳が照合されるか、処理が停止(Halt)するか、そのどちらかである。
対照的に、いま市場に普及している生成AIや自律型エージェントは、まったく逆の原理で作られている。それらは「確率的(Probabilistic)モデル」であり、文章の流暢さ、要約力、説得力に優れるよう設計されている。
このようなエージェントに認証情報を渡し、バランスシートに触れさせた瞬間、3つの構造的な「責任の空白」が同時に露呈する。
- 権限委譲の検証不能性(Authorization Gap)。エージェントの行為が、ユーザーの明示的な指示によるものか、アルゴリズムによる解釈の結果なのかを検証する、合意されたプロトコルがまだない。
- 監査証拠の欠落(Evidentiary Void)。確率的モデルは情報を合成するが、コンパイルはしない。エージェントが誤った推論に基づいて判断を下しても、どの根拠からその結論に至ったのかを、ソースまで遡って確かめる監査証跡が残らない。
- 損失負担主体の不在(Unassigned Counterparty)。確率的モデルがハルシネーションを起こし、実損が発生したとき、誰がその損失を負うのか。顧客か、モデル開発企業か、それとも金融機関か。
モルガン・スタンレーで全社のAI部門を今年3月まで率い、現在はMcMillanAIを創業したジェフ・マクミラン氏は、業界紙『アメリカン・バンカー』に次のように語っている。
決済関連の法律は依然として適用される。しかし、銀行がエージェントをどう検証するか、顧客がエージェントに何を許可したのか、問題が起きたときに誰が責任を負うのかについて、合意された基準はまだない。それが確立されるまで、顧客のパスワードでログインするエージェントを遮断するのは合理的だ。
責任の所在を示せないソフトウェアに金融取引を実行させることは、イノベーションではない。受託者責任(フィデューシャリー・デューティー)の放棄に等しい。
プライベート・キャピタルに迫る、同じ危機
個人向け銀行業務における責任の空白は、残高という目に見える数字を通じて、すぐに表面化する。
プライベート・エクイティやベンチャーキャピタルでは、同じ構造の欠陥が、基準もなく、測定もされないまま、すでに大規模に進行している。
いま、多くのGPやディールチームが、機密性の高いデータルームの資料、ピッチ資料、財務モデルを汎用のLLMに投入している。リスクの洗い出しやユニットエコノミクスの評価、投資メモの作成を指示すると、端正な文章が返ってくる。投資委員会はそれを読み、デューデリジェンスは尽くされたものと受け止め、LPの資金から数千万ドルを送金する。
これは、銀行のログイン情報を消費者向けのボットに預ける行為の、機関投資家版である。
LLMはどこまでいっても言語モデルであり、キャップテーブル(資本政策)の物理やバーンレートの仕組みを理解しているわけではない。監査済みのコホート維持率と、根拠のない売上予測を区別することを、そのアーキテクチャは何も保証しない。確率的なツールが作った投資メモは、デューデリジェンスの成果ではない。流暢な推測である。
売上の前提が最初から数理的に成り立っていなかったために投資が失敗したとき、GPはLPに何と説明するのか。「AIが問題ないと言っていた」と釈明するのだろうか。
流暢さは、分析ではない。説得力は、デューデリジェンスではない。
確率的な生成から、決定論的検証インフラへ
カナダの銀行の決断が、ベンチャー業界がまだ直視していないことを教えている。AIのラストワンマイルは、情報の検索ではない。判断である。
解決策は、金融からソフトウェアを締め出すことではない。確率的な文章生成ツールを、決定論的検証インフラ、すなわちAI判断インフラ™へと置き換えることである。
機関投資家のデューデリジェンスに求められるのは、饒舌な対話相手ではない。コンパイラのように動くソフトウェアである。
- 主張の分解と構造化。投資メモ、ピッチ資料、財務モデルの中の叙述を、数理的に検証できる個別の主張へと分解する。
- 決定論的なクロス検証。創業者の語り口から切り離し、バランスシートの物理、市場規模の現実、過去の事業数値と突き合わせる。
- 致命的欠陥での強制停止。ガバナンスの不整合、合わないキャップテーブル、破綻したユニットエコノミクスを、文章の流れのために取り繕うことなく、その場で停止して指摘する。
- Defensible Audit Log™。どの根拠が結論を支え、どの制約が検証され、判定がどう導かれたのかを示す、封印された、数学的に追跡可能な記録を残す。
ムーディーズが信用格付けで築いたのは、債券についての巧みな論評ではなく、説明に耐える評価方法論だった。プライベート・キャピタルのAIも、同じ制度的基準を満たさなければならない。
4つの受託者責任の問い:投資委員会は何を問うべきか
パイプラインを評価する自動化システムについて、投資委員会が次の4つの問いに答えられないなら、そのファンドは、カナダの銀行が引き受けることを拒んだのと同じ「責任の空白」を抱えている。LPがGPを評価するときにも、同じ問いが向けられることになる。
- そのAIは、この主張にどの決定論的基準を適用したのか。創業者の語りを要約しただけではないか。
- 一次資料まで遡れる証拠の連鎖はどこにあるか。結論は、元の財務資料と直接結びついているか。
- 重要な前提が崩れたとき、何が起きたか。システムは構造的な欠陥を委員会に警告したのか、それとももっともらしい説明を作り上げたのか。
- その判定は再現できるか。同じ記録済みの変数を、同じバージョンの方法論で明日もう一度処理したとき、判定は変わらないか。
これらはソフトウェアの優劣を比べる問いではない。受託者責任そのものを問うものである。
カナダの銀行が顧客のログインに線を引いたのは、責任が目前に迫っていたからだ。やがて機関投資家も、投資委員会のテーブルに同じ線を引くことになる。
残る変数は一つしかない。その線が引かれるまでに、どれだけの未検証の資本が投じられるかである。
ベンチャーキャピタルは、監査を受けていない最後の資産クラスである。askOdinは、その空白を埋めるための基盤を提供する。
著者について
陸 奕順(Lok Yek Soon · YS)。askOdin 創業者兼 CEO。25年にわたり、ネットワークとデジタル・クリアリング基盤の構築に携わる。SilkRoute(PCCWが買収)の初期のインターネット・エンジニアを経て、Reciprocal(Microsoftが買収)ではアジア太平洋地域の技術部門を統括。2021年から2025年にかけて、20社超のアーリーステージAIスタートアップに投資した。詳しくはaskOdinについてを参照。
出典
- Global News, AI agents banned by several of Canada's biggest banks as fears grow, 2026年10月28日 — globalnews.ca
- CBC News, BMO CEO says don't give AI agents your banking info, 2026年10月21日 — cbc.ca
- CBC News, BMO, CIBC, RBC, TD Bank block personal AI agents, citing safety and security, 2026年10月 — cbc.ca
- The Globe and Mail, BMO, TD block use of third-party AI agents, 2026年10月28日 — theglobeandmail.com
- The Globe and Mail, RBC bars personal AI agents from accessing online banking, other digital properties, 2026年10月 — theglobeandmail.com
- RBC, Understanding third-party AI agents and your RBC banking, 2026年10月27日 — rbcroyalbank.com
- American Banker, Banks are blocking external AI agents. Is this sustainable?, 2026年10月27日 — americanbanker.com
英語の発言の日本語訳は筆者による。